


Сжигает 13 тонн мазута в час, но остаётся самым экономичным: анатомия главного двигателя океана Wärtsilä RTA96-C
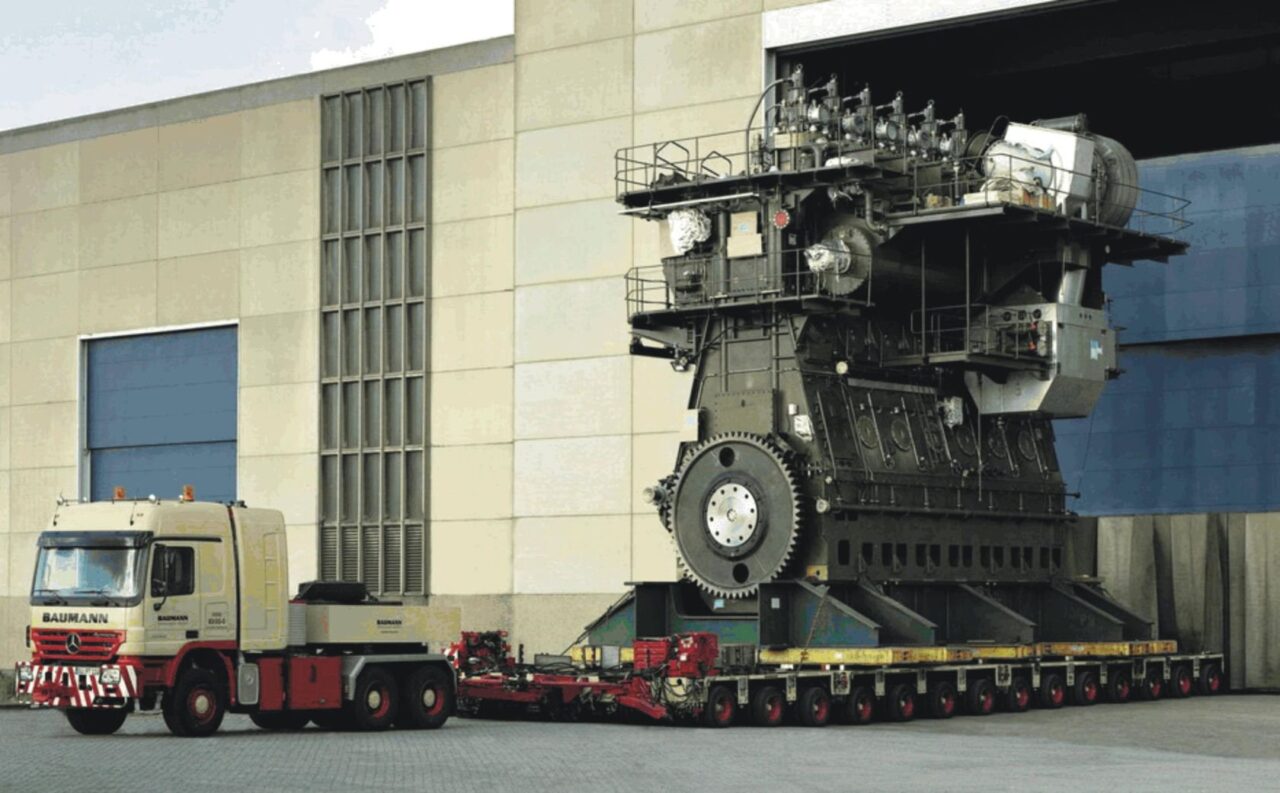
🌊 Анатомия морского левиафана
Финская корпорация Wärtsilä создала абсолютный рекордсмен в истории машиностроения — 14-цилиндровый двухтактный дизель Wärtsilä-Sulzer RTA96-C (он же RT-flex96C). Этот агрегат не просто двигает суда; он удерживает на плаву всю систему глобальной торговли. Через морские перевозки проходит около 80% мирового товарооборота по объёму, и львиная доля этого потока обеспечена именно такими двигателями.
Цифры, описывающие этот агрегат, кажутся фантастикой, но это сухие технические спецификации:
📊 Таблица 1. Технические характеристики Wärtsilä RTA96-C
| Параметр | Значение | Сравнение для понимания масштаба |
|---|---|---|
| Мощность | 108 920 л.с. (80 080 кВт) | ≈ 1 000 легковых автомобилей |
| Крутящий момент | 7 571 221 Н·м | В 19 000 раз больше, чем у семейного авто |
| Число цилиндров | 14 (в ряд) | Рядная компоновка — уникальна для ДВС |
| Рабочий объём | 25 480 литров | Один цилиндр ≈ объём микролитражки |
| Масса | ~2 300 тонн | Как 300 взрослых слонов |
| Длина × Высота | 27 м × 13 м | Пятиэтажный дом |
| Обороты | 102 об/мин | Медленнее, чем у большинства ДВС |
| Расход топлива | ~13 т/час (тяжёлый мазут) | Цистерна за 1,5 часа |
| Термический КПД | >50% | Рекорд для ДВС |
| Диаметр цилиндра | 960 мм | Отсюда индекс “96” в названии |
| Ход поршня | 2 500 мм | Поршень выше взрослого человека |
🔍 Парадокс эффективности: при расходе 13 тонн тяжёлого мазута в час двигатель остаётся одним из самых экономичных ДВС в мире благодаря КПД выше 50%. Часть тепловой энергии улавливается системой утилизации и идёт на обогрев судовых помещений и опреснение воды.
Первым судном, получившим этот агрегат, стал контейнеровоз Emma Mærsk (спущен на воду в 2006 году). С тех пор в мире построено несколько десятков таких двигателей, но новых заказов уже нет — эпоха гигантов на тяжёлом мазуте завершается.
🌍 Глобальная гонка: кто строит “сердца” для океана?
Рынок судового двигателестроения — это арена жёсткой международной конкуренции, где сегодня правят не рекордные габариты, а тип топлива и экологические стандарты.
🇫🇮 Финляндия — Wärtsilä
Создатель абсолютного рекордсмена. Компания делает ставку на гибкие мульти-топливные системы (Wärtsilä 31), способные работать на СПГ, метаноле, водороде и аммиаке. Стратегия — не гнаться за размером, а обеспечить универсальность.
🇩🇰🇩🇪 Дания / Германия — MAN Energy Solutions
Главный конкурент финнов. Двигатели MAN B& W занимают до 95% рынка новых крупных контейнеровозов. MAN сделал ставку на двухтопливные системы Methanol/LNG/Ammonia (серии ME-GI, ME-LGI). Жертвует абсолютной мощностью ради декарбонизации.
🇨🇳 Китай — CSSC / WinGD
Китай строит более 50% всех судов в мире. Через покупку швейцарской компании WinGD (Winterthur Gas & Diesel) Пекин получил доступ к передовым разработкам. Сегодня китайские верфи массово внедряют двигатели WinGD X-DF на СПГ, интегрируя их в собственные гигантские корпуса.
🇯🇵 Япония — Mitsubishi Heavy Industries
Исторически Япония создавала колоссальные двухтактные двигатели (серия UE), конкурировавшие с европейскими гигантами. В последние годы Mitsubishi свернула производство сверхбольших блоков, переключившись на системы очистки выхлопа (скрубберы) и водородные технологии.
🇰🇷 Южная Корея — HD Hyundai, Hanwha Engine
Корейские судостроители (строители тех самых контейнеровозов класса Triple-E) развивают направление через поглощения. Hanwha Engine (бывший STX Engine) активно внедряет системы впрыска аммиака и водорода, понимая, что будущее не за размером цилиндра, а за типом сжигаемого газа.
🇳🇴 Норвегия — Kongsberg / Yara
Фокус на полностью электрических и автономных судах малого и среднего тоннажа. Норвегия делает ставку на “зелёные” прибрежные перевозки, оставляя океанские маршруты другим игрокам.
🇺🇸 США — Caterpillar Marine, GE
Американские компании доминируют в сегменте среднескоростных двигателей для танкеров, балкеров и военных судов. В сегменте гигантских двухтактных моторов для контейнеровозов США практически не представлены.
📊 Таблица 2. Сравнительный анализ лидеров рынка
| Страна 🏳️ | Компания | Флагманская технология | Ключевой фокус | Доля и статус |
|---|---|---|---|---|
| 🇫🇮 Финляндия | Wärtsilä | RT-flex96-C, Wärtsilä 31 | Максимальная эффективность, мульти-топливо | Лидер в классе сверхгигантов, теряет долю в “зелёных” заказах |
| 🇩🇰🇩🇪 Дания/Германия | MAN Energy Solutions | ME-GI, ME-LGI | Декарбонизация, метанол, аммиак, СПГ | Доминирует (до 95% рынка новых контейнеровозов) |
| 🇨🇳 Китай | WinGD / CSSC | X-DF (двухтопливные) | Массовое производство, интеграция в свои суда | Быстро растёт, контроль над 50%+ мирового судостроения |
| 🇯🇵 Япония | Mitsubishi | Системы очистки, компоненты | Экологический апгрейд существующего флота | Уход от гигантских блоков, нишевые решения |
| 🇰🇷 Южная Корея | HD Hyundai, Hanwha | Аммиак, водород | Двигатели нового поколения | Активный R& D, лицензирование технологий |
| 🇳🇴 Норвегия | Kongsberg | Электрификация, автономность | Прибрежные “зелёные” перевозки | Лидер в нише малых электрических судов |
| 🇺🇸 США | Caterpillar, GE | Среднескоростные ДВС | Танкеры, балкеры, военный флот | Сильны в среднем сегменте, отсутствуют в гигантском |
🛢️🌱 Таблица 3. Эволюция судового топлива: от мазута к водороду
| Эпоха | Основное топливо | КПД двигателя | Выбросы CO₂ | Экологический статус |
|---|---|---|---|---|
| 1970–2000 | Тяжёлый мазут (HFO) | 45–48% | Очень высокие + сера | Дешёвый, но грязный |
| 2000–2015 | Мазут + скрубберы | 50%+ | Высокие, но очищенные | Компромисс |
| 2015–2025 | СПГ (сжиженный газ) | 50–52% | На 20–25% ниже | Переходное решение |
| 2025–2035 | Метанол, аммиак | 45–50% | На 60–70% ниже | “Зелёный” переход |
| 2035+ | Водород, аммиак | 55–65% (с топливными элементами) | Близко к нулю | Цель IMO 2050 |
🚢 Таблица 4. Крупнейшие контейнеровозы и их “сердца”
| Судно | Год | Вместимость (TEU) | Двигатель | Мощность | Страна-строитель |
|---|---|---|---|---|---|
| Emma Mærsk | 2006 | 15 500 | Wärtsilä RT-flex96C | 80 080 кВт | 🇩🇰 Дания |
| MSC Oscar | 2015 | 19 224 | MAN B& W 12S90ME-C | 59 400 кВт | 🇰🇷 Южная Корея |
| OOCL Hong Kong | 2017 | 21 413 | MAN B& W 11G95ME-C | 62 090 кВт | 🇰🇷 Южная Корея |
| HMM Algeciras | 2020 | 23 964 | MAN B& W 11G95ME-C | 63 840 кВт | 🇰🇷 Южная Корея |
| Ever Ace | 2021 | 24 004 | MAN B& W 11G95ME-C | 63 840 кВт | 🇰🇷 Южная Корея |
💡 Важная тенденция: после 2006 года судовладельцы перестали наращивать мощность двигателей. Современные гиганты вместимостью 24 000 TEU имеют меньшую мощность, чем Emma Mærsk, — ставка сделана на эффективность корпуса, а не на грубую силу.
📅 Таблица 5. Хронология эволюции “морских сердец”
| Год | Событие | Значение для отрасли |
|---|---|---|
| 1980-е | Появление крупных двухтактных двигателей Sulzer и MAN | Начало эры масштабирования контейнерных перевозок |
| 1997 | Киотский протокол — первые ограничения выбросов | Сигнал индустрии: “бизнес как usual” больше не работает |
| 2006 | Спуск на воду Emma Mærsk с Wärtsilä RTA96-C | Абсолютный рекорд. Пик механической инженерии на мазуте |
| 2008 | Создание IMO (Международной морской организации) с жёсткими нормами | Начало регулирования выбросов серы и азота |
| 2015 | Парижское соглашение по климату | Давление на всю транспортную отрасль |
| 2018 | Стратегия IMO по парниковым газам | Цель: сократить выбросы судоходства на 50% к 2050 году |
| 2020 | Вступление в силу лимита IMO 2020 (сера ≤ 0,5%) | Конец эры “грязного” мазута в чистом виде |
| 2023 | Обновлённая стратегия IMO | Новая цель: нулевые выбросы к 2050 году (а не −50%) |
| 2026 | Массовый переход на двухтопливные двигатели (СПГ, метанол) | Смена парадигмы. Приоритет — нулевые выбросы, не крутящий момент |
| 2030 (прогноз) | Первые коммерческие суда на аммиаке | Начало новой эры |
📊 Таблица 6. Экологические нормы IMO и их влияние на двигатели
| Норма | Год вступления | Требование | Как изменились двигатели |
|---|---|---|---|
| MARPOL Annex VI | 2005 | Лимит выбросов NOₓ, SOₓ | Внедрение SCR-систем, скрубберов |
| ECA (зоны контроля) | 2010/2015 | Жёсткие нормы в прибрежных зонах | Переход на дизельное топливо в зонах ECA |
| IMO 2020 | 2020 | Сера ≤ 0,5% globally | Массовое использование скрубберов и СПГ |
| EEXI / CII | 2023 | Индексы энергоэффективности для существующих судов | Замедление хода, модернизация, утилизация старых судов |
| EU ETS для судоходства | 2024 | Включение морского транспорта в систему торговли квотами ЕС | Экономический стимул для “зелёного” топлива |
| IMO Net-Zero | 2050 (цель) | Полная декарбонизация | Переход на аммиак, водород, метанол |
⚠️ Зоны неопределённости: будет ли новый рекорд?
Несмотря на колоссальную мощь RTA96-C, новый абсолютный рекорд по физическим размерам, скорее всего, никогда не будет побит.
Причины:
- Пределы прочности материалов — инженерия уперлась в физические ограничения.
- Логистика — двигатель весом 2 300 тонн невозможно доставить на верфь без специализированной инфраструктуры.
- Риски логистических заторов — после инцидента с Ever Given в Суэцком канале (2021) судовладельцы перестали строить суда-гиганты.
- Экология — главное ограничение сегодня не механика, а углеродный след.
Неразрешённый конфликт: человечество способно создать двигатель, который по КПД превосходит многие электростанции, но мы больше не можем позволить себе сжигать в нём дешёвый мазут. Индустрия стоит на распутье:
- 🔄 Вариант А: разбить гигантскую мощность на множество меньших агрегатов, работающих на “зелёном” аммиаке.
- ⚛️ Вариант Б: вернуться к идее ядерных реакторов для гражданских судов (технология, от которой отказались в 1960-х).
- 🔋 Вариант В: электрификация через водородные топливные элементы.
Эпоха стальных левиафанов завершается. Вопрос лишь в том, что придёт ей на смену.